حسابداری داروخانه مجموعه ثبتها و کنترلهایی است که وضعیت خرید، فروش، موجودی، دریافتها، پرداختها و هزینهها را روشن میکند. این مقاله، اصول حسابداری داروخانه را با تمرکز بر خرید توضیح میدهد: از دریافت فاکتور شرکت پخش تا ثبت بدهی، برگشت خرید و تطبیق پرداخت. هدف این است که مدیر و مسئول خرید بدانند چه اطلاعاتی باید برای حسابدار آماده کنند و هر عدد چه معنایی دارد.
بخشهای اصلی حسابداری داروخانه چیست؟
| بخش | نمونه اطلاعات موردنیاز | ارتباط با خرید |
|---|---|---|
| خرید و حساب تأمینکنندگان | فاکتور، برگشت، اصلاح و مانده حساب | تعیین تعهدات ناشی از خرید |
| فروش و دریافتنیها | اسناد فروش و مبالغ وصولشده یا قابل وصول | تکمیل تصویر درآمد و دریافت |
| موجودی کالا | ورود، خروج و شمارش کالا | بررسی کالای خریداریشده و باقیمانده |
| نقد و بانک | پرداخت، دریافت و گردش حساب | تطبیق تسویه با سند مالی |
| هزینههای جاری | حقوق، اجاره و خدمات | تفکیک هزینه جاری از خرید کالا |
حسابداری خرید داروخانه یکی از این بخشهاست. گزارش خرید بهتنهایی برای محاسبه سود کل داروخانه کافی نیست؛ اطلاعات فروش، موجودی و هزینهها هم باید در ثبتهای حسابداری مرتبط دیده شوند.
اصول حسابداری داروخانه؛ خرید، پرداخت و هزینه یکسان نیستند
در حسابداری تعهدی، خرید نسیه کالا میتواند موجودی و بدهی به تأمینکننده را افزایش دهد، بدون آنکه همان روز پولی از بانک خارج شود. پرداخت بعدی، بدهی و وجه نقد را کاهش میدهد. کالای باقیمانده در موجودی نیز با کالایی که بهای آن بهعنوان هزینه کالای فروشرفته شناسایی شده تفاوت دارد. این تفکیک در مبانی حسابداری موجودی OpenStax توضیح داده شده است.
بنابراین سه پرسش جدا مطرح کنید: «چقدر خرید کردهایم؟»، «چقدر پرداخت کردهایم؟» و «چه میزان هزینه در دوره شناسایی شده است؟». پاسخهای متفاوت، لزوماً نشانه اشتباه نیستند؛ ممکن است هر گزارش رویداد متفاوتی را اندازه بگیرد.
قبل از ثبت فاکتور چه مدارکی لازم است؟
- نام و شناسه یکتای تأمینکننده؛
- شماره و تاریخ فاکتور و مستندات تحویل مرتبط؛
- مبلغ، واحد پول و جزئیات تخفیف یا اصلاح درجشده در سند؛
- شرایط و موعد پرداخت طبق توافق؛
- وضعیت بررسی و تأیید و نام مسئول پیگیری؛
- ارجاع به سند اصلی برای برگشت یا اصلاح بعدی.
برای جلوگیری از ثبت تکراری، شماره فاکتور را همراه تأمینکننده بررسی کنید؛ دو شرکت ممکن است شماره فاکتور یکسان داشته باشند. همچنین یکدست بودن ریال و تومان را در ورود و خروجی اطلاعات کنترل کنید. جزئیات این مرحله در چکلیست فاکتور خرید داروخانه آمده است.
مثال ساده حسابداری خرید داروخانه
فرض کنید یک خرید نسیه به مبلغ ۱۰۰ میلیون تومان انجام شده، ۱۰ میلیون تومان از آن با سند معتبر برگشت خورده و سپس ۴۰ میلیون تومان پرداخت شده است. در این مثال، مانده اول دوره صفر است و مالیات، هزینه حمل، تخفیف و سایر تعدیلات فرض نشدهاند.
| رویداد | تغییر بدهی | مانده بدهی به تأمینکننده |
|---|---|---|
| خرید نسیه | ۱۰۰ میلیون افزایش | ۱۰۰ میلیون تومان |
| برگشت مورد پذیرش و ثبتشده | ۱۰ میلیون کاهش | ۹۰ میلیون تومان |
| پرداخت تطبیقدادهشده | ۴۰ میلیون کاهش | ۵۰ میلیون تومان |
در سیستم دائمی موجودی و با همین فرضهای ساده، خرید نسیه با بدهکار شدن موجودی و بستانکار شدن حساب پرداختنی ثبت میشود؛ برگشت خرید اثر معکوس دارد و پرداخت از بدهی و بانک کم میکند. ساختار آموزشی این ثبتها را میتوانید در ثبت خرید در سیستم دائمی موجودی ببینید. عنوان حسابها و ثبت واقعی باید با روش حسابداری و مدارک داروخانه تطبیق داده شود.
این مانده ۵۰ میلیون تومانی، مانده بدهی همین مثال است؛ نه مانده اعتبار خرید و نه سود داروخانه. ممکن است قواعد اعتبار خرید در نرمافزار تعریف مستقلی داشته باشند و پرداخت، دقیقاً به همان شکل ظرفیت خرید را تغییر ندهد.
برگشت، تخفیف و اصلاح را چگونه پیگیری کنیم؟
برای هر تغییر، سند اصلی، مبلغ، علت، تاریخ و وضعیت پذیرش طرف مقابل را نگه دارید. کالای ارسالشده برای برگشت را تا زمانی که وضعیت آن روشن نشده، خودکار معادل کاهش قطعی بدهی فرض نکنید. اختلاف میان درخواست داروخانه و تأیید تأمینکننده باید قابل پیگیری بماند.
حذف فاکتور قدیمی برای برابر کردن عدد گزارش، مسیر بررسی را از بین میبرد. اصلاح را از مسیر مجاز سیستم و با مستندات انجام دهید. اگر دوره مالی بسته شده یا تغییر بر گزارشهای قبلی اثر دارد، ثبت مناسب را با حسابدار مسئول تعیین کنید.
مغایرتگیری حساب تأمینکننده در پایان ماه
۱. تاریخ شروع و پایان و واحد پول هر دو گزارش را یکسان کنید.
۲. مانده اول دوره را با صورتحساب دوره قبل تطبیق دهید.
۳. فاکتورهای قطعی را بر اساس تأمینکننده، شماره، تاریخ و مبلغ مقایسه کنید.
۴. برگشتها، تخفیفها و اصلاحات را جداگانه بررسی کنید.
۵. پرداختها را با سند و گردش بانکی مرتبط تطبیق دهید؛ صدور یا تحویل چک را خودکار معادل برداشت قطعی بانک ندانید.
۶. اختلافهای باقیمانده را با دلیل، مسئول و موعد پیگیری ثبت کنید.
در راهنمای مغایرتگیری گزارش خرید میتوانید کنترل بازه گزارش و وضعیت اسناد فارمت را دنبال کنید. برای تطبیق حساب تأمینکننده، علاوه بر گزارش اعتبار، اسناد بدهی و پرداخت هم لازماند.
فارمت در کدام بخش به حسابداری کمک میکند؟
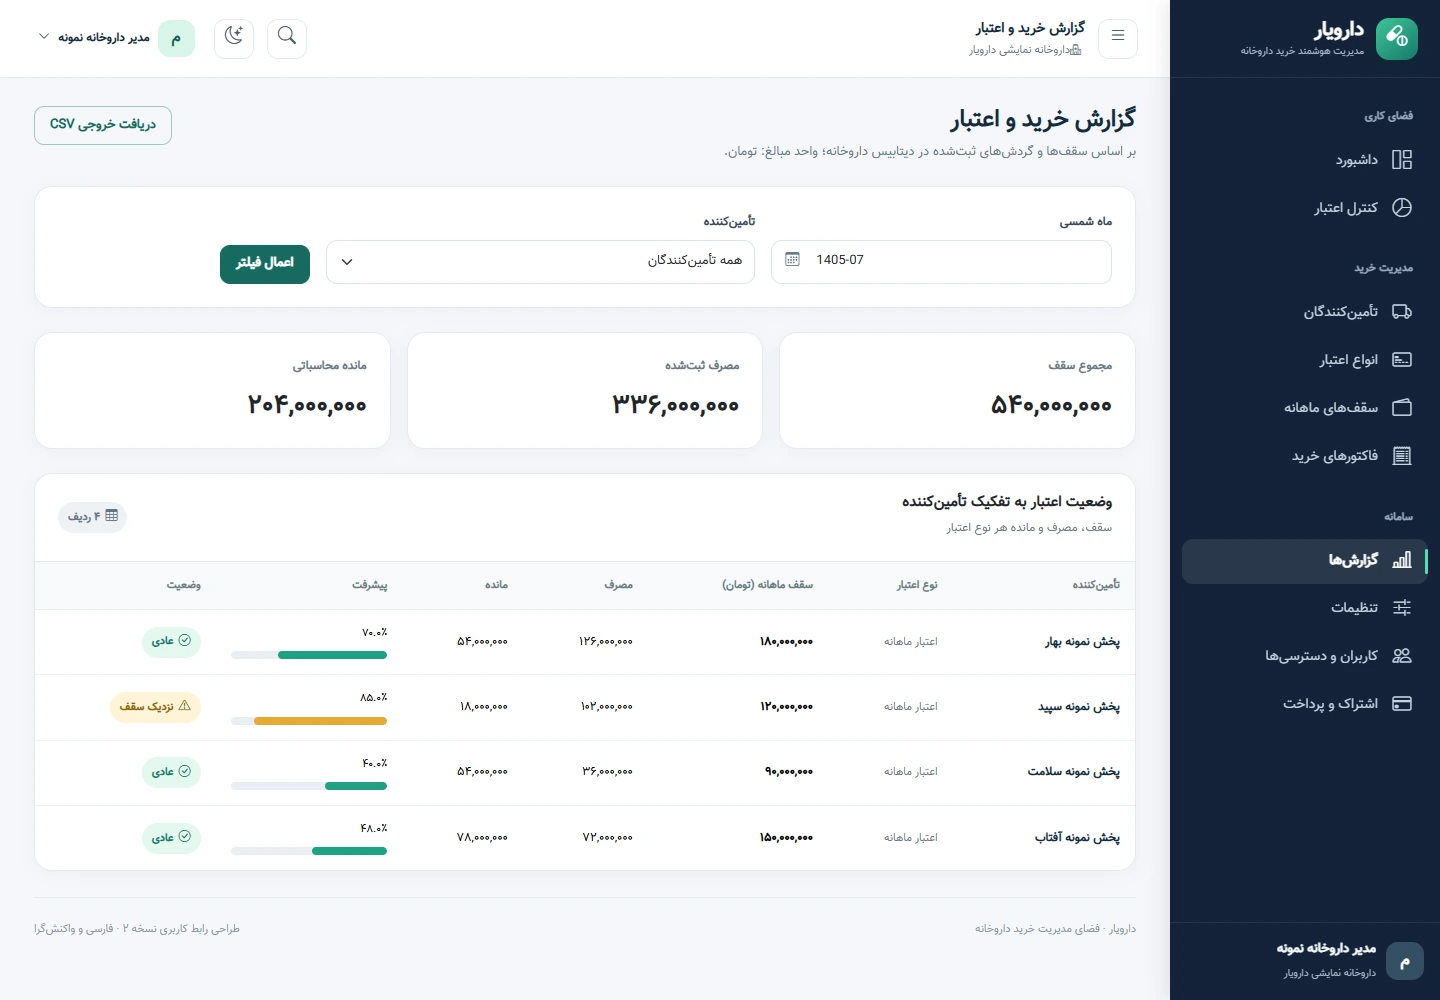
فارمت ثبت و تأیید خرید، کنترل اعتبار تأمینکنندگان و گزارشهای مربوط به خرید را سامان میدهد. منظم بودن این اطلاعات، پیگیری اسناد و آمادهسازی داده برای مسئول مالی را آسانتر میکند. برای شناخت تعریف سقف و مانده، راهنمای اعتبار تأمینکنندگان را ببینید.
گزارش اعتبار فارمت را تراز حسابداری یا گزارش سود و زیان ننامید. اطلاعات خرید باید در کنار دادههای سایر سامانهها و اسناد مالی قرار گیرد. همچنین این مقاله به معنای وجود اتصال خودکار به هر نرمافزار حسابداری یا سامانه بیمه نیست؛ روش تبادل اطلاعات را متناسب با امکانات موجود بررسی کنید.
پرسشهای رایج حسابداری داروخانه
آیا مجموع فاکتورهای خرید همان هزینه ماه است؟
خیر. خرید، پرداخت و شناسایی هزینه مفاهیم جداگانهاند. برای تعیین هزینه دوره، روش حسابداری، موجودی و سایر اسناد هم بررسی میشوند.
آیا مانده اعتبار خرید همان مانده حساب شرکت پخش است؟
خیر. اولی به قواعد ظرفیت خرید مربوط است و دومی به بدهی و بستانکاری ثبتشده با طرف حساب. تعریف هر گزارش را پیش از مقایسه بخوانید.
برای شروع حسابداری خرید داروخانه چه کار کنیم؟
ابتدا پرونده تأمینکنندگان، مانده اول دوره و اسناد خرید را یکدست کنید؛ سپس ثبت، تأیید و تطبیق ماهانه را به افراد مشخص بسپارید. راهنمای مدیریت مالی داروخانه کمک میکند این ثبتها را به برنامه خرید و مرور تعهدات تبدیل کنید.
آیا این راهنما شامل مقررات مالیاتی و بیمه است؟
خیر؛ موضوع این مطلب نظم اسناد و مفاهیم پایه خرید است. تکالیف قانونی و ثبت نهایی اسناد باید با مقررات مربوط و نظر حسابدار مسئول بررسی شود.